



정치/경제 US
※오탈자를 발견하시면, hurtfree@gmail.com 으로 연락주시기 바랍니다. 확인 즉시 수정하겠습니다.
Copyright © newsandpost.com, 무단전재 및 재배포를 금합니다. | 기사/사진/동영상 구입 문의 >>
Tweet
30년 모기지 금리 7% 돌파…중간선거 쟁점 되나
높은 집값에 고금리까지 ‘엎친데 덮친격’
기사입력: 2026-09-23 15:21:39
작성자: NNP info@newsandpost.com
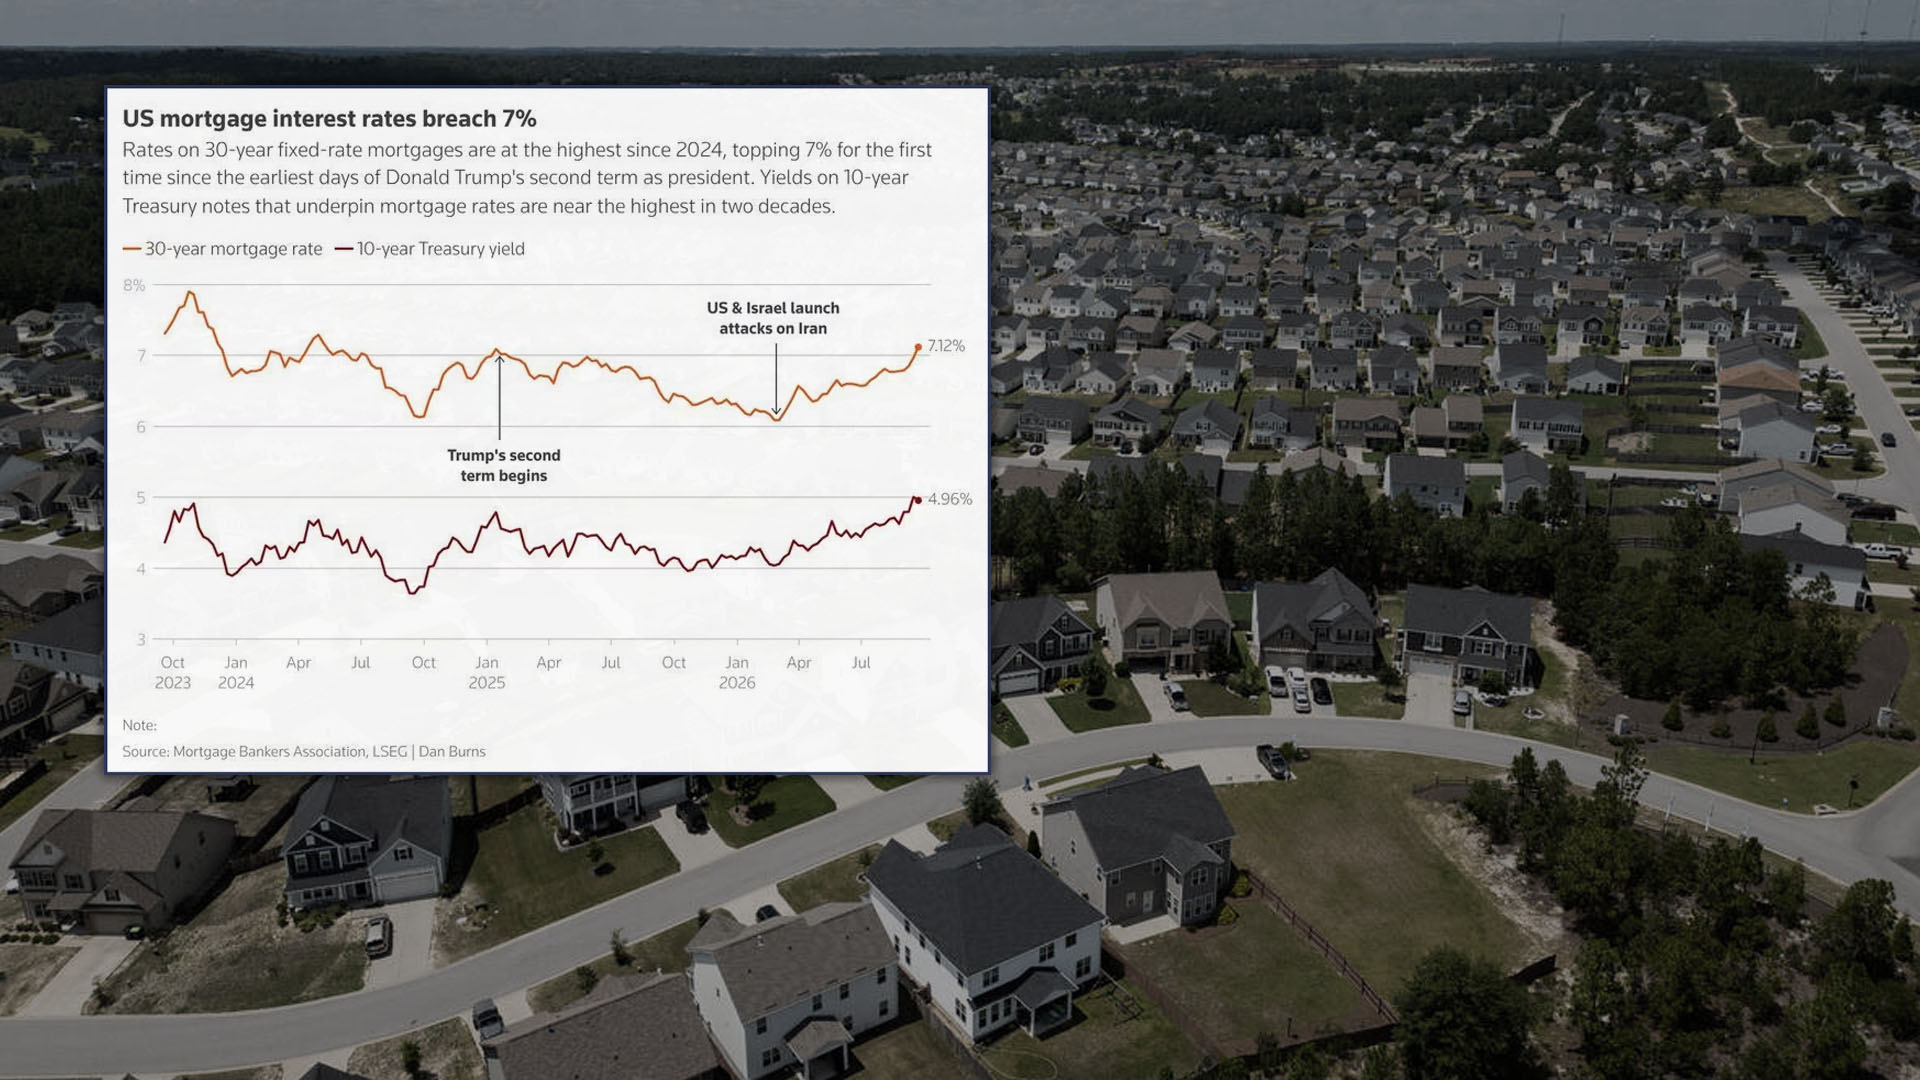
| 미국의 30년 고정 주택담보대출 금리가 다시 7%를 넘어섰다. 높은 집값이 여전히 이어지는 가운데 대출금리까지 오르면서 미국인들의 주택 구입 부담이 갈수록 커지고 있다. 오는 11월 중간선거를 앞두고 주택비용과 생활비 문제가 다시 핵심 경제 이슈로 부상할 가능성도 커지고 있다. 모기지은행협회(MBA)에 따르면 9월 18일로 끝난 주간의 30년 고정 모기지 금리는 7.12%를 기록했다. 7%를 넘어선 것은 2024년 5월 이후 처음이다. 프레디맥의 조사에서도 9월 17일 기준 30년 고정 모기지 금리는 6.95%로 전주 6.76%에서 크게 상승했다. 연준 금리만의 문제가 아니다  모기지 금리 상승의 가장 큰 배경 가운데 하나는 장기 국채금리다. 30년 고정 모기지는 연방준비제도의 기준금리보다 10년 만기 국채금리 등 장기 시장금리의 영향을 크게 받는다. 최근 10년물 국채금리가 5% 안팎까지 상승하면서 모기지 금리에도 강한 상승 압력이 가해지고 있다. 인플레이션 우려도 변수다. 중동 전쟁과 유가 상승이 물가를 다시 자극할 경우 투자자들은 연준이 금리를 장기간 높은 수준에서 유지할 가능성을 반영하게 된다. 이는 장기 국채금리를 끌어올리고 결국 모기지 금리 상승으로 이어질 수 있다. 연준도 지난 9월 16일 기준금리를 0.25%포인트 인상해 3.75~4.00%로 올렸다.  하지만 최근 모기지 금리 상승을 연준의 이번 금리 인상 하나로 설명하기는 어렵다. 시장이 예상하는 향후 금리와 인플레이션, 장기 국채금리, 금융시장 위험 프리미엄 등이 동시에 작용하고 있기 때문이다. 미국 정부의 막대한 재정적자와 국채 발행 역시 장기금리 상승 요인으로 거론된다. 정부가 대규모 국채를 계속 발행하면 투자자들이 국채를 사기 위해 더 높은 수익률을 요구할 수 있기 때문이다. 7% 금리, 주택 구매자에게 얼마나 부담인가 문제는 이미 높은 주택가격에 고금리가 겹쳤다는 것이다.  30만 달러를 30년 만기, 7.1% 금리로 빌릴 경우 원금과 이자만 매달 약 2,020달러를 부담해야 한다. 재산세와 주택보험료, HOA 비용은 별도다. 금리가 5%라면 같은 대출의 월 원리금은 약 1,610달러 수준이다. 금리 차이가 약 2%포인트에 불과하지만 매달 약 400달러, 1년이면 약 4,900달러의 차이가 난다. 높은 금리는 기존 주택시장도 얼어붙게 만들 수 있다. 과거 3% 안팎의 초저금리로 주택을 구입한 사람들이 현재 7% 수준의 금리로 갈아타는 것을 꺼리면서 기존 주택 매물이 줄어들 수 있기 때문이다. 결국 높은 금리와 높은 집값이 동시에 유지되면서 주택 거래량이 줄어드는 현상이 나타날 수 있다. 중간선거 앞두고 '생활비' 문제로 번질 가능성 모기지 금리 상승은 단순한 주택시장 문제가 아니다. 주택 구입을 준비하는 가정에는 집을 살 수 있느냐의 문제가 되고, 기존 주택 보유자에게는 재융자와 월별 가계 부담의 문제가 된다. Pew Research Center의 2026년 7월 조사에서도 유권자들이 연방의회 후보들에게 가장 이야기하기 원하는 주제 가운데 경제 문제가 가장 큰 비중을 차지했다. 따라서 11월 중간선거를 앞두고 모기지 금리는 인플레이션과 주택가격, 임금, 세금, 정부 재정 등을 포함한 '생활비' 문제의 일부로 정치적 논쟁의 대상이 될 가능성이 있다. 특히 주택을 구입하려는 젊은 세대와 첫 주택 구매자들에게는 높은 금리가 직접적인 경제적 장벽이 될 수 있다. 다만 높은 모기지 금리가 특정 정당이나 후보에게 유리하거나 불리하다고 단정할 수는 없다. 유권자들은 금리뿐 아니라 물가, 고용, 소득, 주택가격과 정부의 경제정책을 종합적으로 판단하기 때문이다. 관건은 장기금리 앞으로 모기지 금리가 내려갈 수 있을지는 연준의 기준금리뿐 아니라 장기금리가 얼마나 안정되느냐에 달려 있다. 인플레이션과 유가가 안정되고 10년물 국채금리가 하락한다면 모기지 금리도 내려갈 가능성이 있다. 반대로 인플레이션과 재정적자, 국채 발행에 대한 우려가 계속되면서 장기금리가 높은 수준에 머문다면 연준이 기준금리를 인하하더라도 모기지 금리가 빠르게 떨어지지 않을 수 있다. 30년 모기지 금리 7% 돌파는 미국 주택시장이 단순히 '연준 금리'만의 영향을 받는 시장이 아니라는 것을 보여준다. 높은 집값과 높은 대출금리, 인플레이션과 재정적자가 동시에 미국 가계의 부담으로 작용하고 있다. 중간선거를 앞둔 정치권이 이 같은 주거비와 생활비 부담을 어떻게 설명하고 해결책을 제시할 것인지가 경제 논쟁의 중요한 부분이 될 전망이다. 홍성구 기자 |
※오탈자를 발견하시면, hurtfree@gmail.com 으로 연락주시기 바랍니다. 확인 즉시 수정하겠습니다.
Copyright © newsandpost.com, 무단전재 및 재배포를 금합니다. | 기사/사진/동영상 구입 문의 >>
Tweet


|



News And Post Production, LLC | 대표: 최은주 | 1490 Fair Point Pass, Suwanee, GA 30024
뉴스앤포스트의 모든 콘텐트는 저작권법의 보호를 받는바, 무단 전재, 복사, 배포 등을 금합니다. [콘텐트 문의]
Copyright by News And Post Production, LLC. All Rights Reserved.